Filipe Villegas
Estrategista de Ações
Acompanhe o conteúdo e veja a carteira recomendada com as melhores ações para investir em novembro de 2026.
O resultado da eleição trouxe de volta a dúvida sobre as contas públicas. Boa parte do mercado estava posicionada para uma troca de governo, com a expectativa de um ajuste fiscal crível, e a continuidade obrigou essas posições a se desfazerem de uma vez. Em 26 de outubro, o Ibovespa caiu 13,88%, de 205.083 para 176.608 pontos, com o circuit breaker acionado pela primeira vez desde março de 2020. O índice de small caps caiu 26,9% no mesmo dia, e o dólar subiu de R$ 4,99 para R$ 5,40. Foi a terceira maior queda diária do Ibovespa dos últimos vinte anos, atrás só de dois pregões de março de 2020.
O sinal mais importante veio dos juros longos. A taxa prefixada de dez anos saltou de 12,74% para 15,13% ao ano em um único dia, a maior alta diária em vinte anos, e o Tesouro suspendeu a venda de títulos e recomprou parte deles para conter o movimento. Na leitura da Carta do Estrategista de novembro, o Brasil virou um trade fiscal: dólar, juros e bolsa passam a se mexer juntos a cada notícia sobre as contas do governo. O cenário mais provável é intermediário, com algumas medidas de ajuste, insuficientes para resolver o problema, mas capazes de tirar o mercado do modo pânico. Os prêmios de risco devem continuar altos.
A economia já perde fôlego, com indústria, serviços e comércio desacelerando e as famílias com uma parte recorde da renda comprometida com dívidas. A inflação, porém, ainda não cedeu: os serviços voltaram a subir e o petróleo acima de US$ 110 o barril pressiona os preços. A Genial espera mais um corte de 0,25 ponto na Selic em novembro, para 13,50%, e depois uma pausa longa. Lá fora, o Federal Reserve manteve os juros entre 3,75% e 4,00% em 28 de outubro, com dois votos por nova alta, e o dinheiro segue caro no mundo.
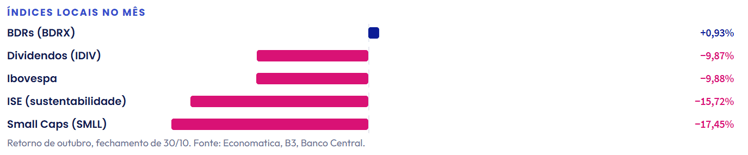
Nos índices locais, outubro terminou com queda de 9,88% do Ibovespa, queda de 17,45% do índice de small caps, queda de 9,87% do índice de dividendos e queda de 15,72% do índice de sustentabilidade. O índice de BDRs teve alta de 0,93%, e o CDI rendeu 1,07%. Números do fechamento de 30/10.
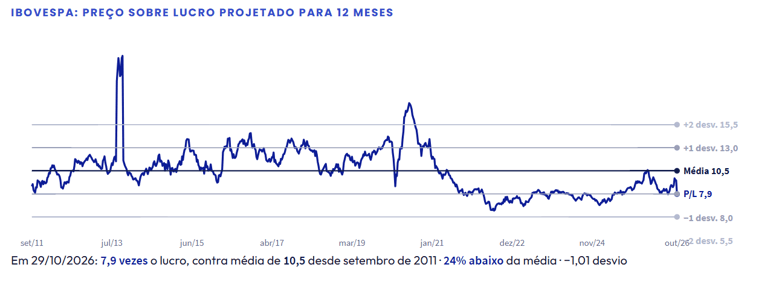
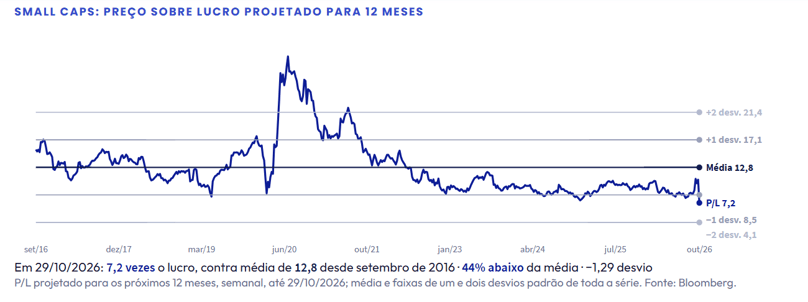
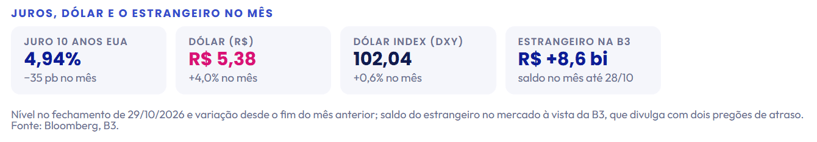
A queda deixou a bolsa mais barata, e o motivo importa. No fechamento de 29/10, segundo a Bloomberg, o Ibovespa negociava a 7,9 vezes o lucro projetado para doze meses, contra uma média de 10,5 vezes desde 2011, cerca de um desvio padrão abaixo dela. As small caps estavam a 7,2 vezes, contra média de 12,8, o maior desconto entre os recortes de tamanho da bolsa. O múltiplo caiu porque o preço caiu, e não porque as projeções de lucro foram cortadas. E o estrangeiro não saiu: comprou R$ 8,6 bilhões em ações na B3 em outubro, até o dia 28, segundo a B3.
Esse desconto, somado ao histórico de recuperação depois de grandes quedas, é o argumento mais forte a favor de voltar a comprar bolsa agora. A nossa leitura é que a correção ainda não terminou: os lucros projetados ainda não refletem o crescimento menor, os juros altos e o dólar mais caro. Se as projeções forem revistas para baixo, a bolsa que hoje parece barata deixa de ser. Preferimos esperar que os lucros confirmem os preços.
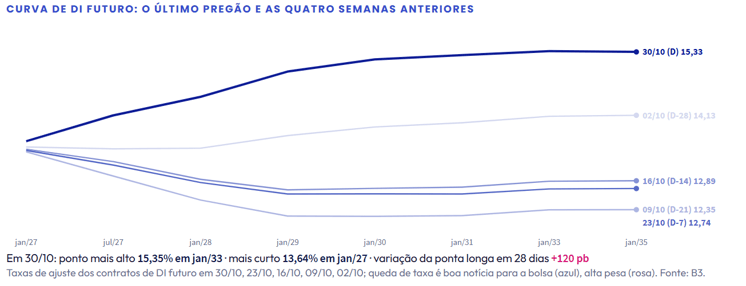
Na leitura do ajuste de 30/10, o vencimento de janeiro de 2027 paga 13,64% e a curva sobe ao longo de 2027, até 14,42% em dezembro. Do começo de 2028 em diante, as taxas continuam subindo, até 15,35% nos vencimentos de janeiro de 2033 e de 2034, o ponto mais alto da curva. Comparada com a leitura de 29/09 que publicamos na carta passada, a ponta longa subiu cerca de 1,3 ponto percentual: o vencimento de 2034 foi de 14,01% para 15,35%. A curva passou a cobrar de novo o prêmio fiscal que tinha cedido em setembro, agora somado ao prêmio do juro americano alto.
Para as empresas, o juro longo é o custo do capital: quando ele sobe, investir fica mais caro e os negócios valem menos. As mais prejudicadas são as que dependem da economia doméstica ou carregam muita dívida, e foram elas que lideraram as perdas de 26 de outubro, várias com quedas acima de 40%. As poucas altas daquele dia vieram de exportadoras, que recebem em dólar e se defendem com o câmbio alto. É esse o desenho que as carteiras de novembro seguem.
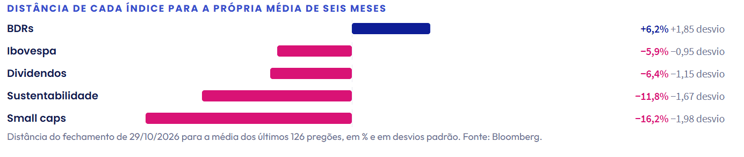
Medidos contra a média móvel de seis meses, no fechamento de 29/10, todos os índices locais de ações passaram para baixo dela. O Ibovespa opera 5,9% abaixo da média, a 0,95 desvio padrão negativo, depois de ter fechado setembro 2,8% acima. Os índices de dividendos e de sustentabilidade estão 6,4% e 11,8% abaixo. As small caps estão 16,2% abaixo da própria média, a quase dois desvios padrão negativos, o recorte mais descontado da bolsa. Na outra ponta, o índice de BDRs opera 6,2% acima da média, a 1,85 desvio padrão positivo, ajudado pela alta do dólar. Assimetria grande não é sinal de compra sozinha: ela mede o quanto o preço se afastou da média, e, num mercado que depende de uma resposta fiscal, a distância pode crescer antes de diminuir.
De onde viemos. As carteiras entraram em outubro preparadas para os dois caminhos da eleição, com três perfis lado a lado: empresas com receita em dólar, negócios domésticos que reagem primeiro quando o juro cai e geradoras de caixa que pagam dividendo com regularidade. A perna doméstica era a aposta na alternância.
O que o mês revelou. A eleição escolheu a continuidade, e o mercado, que estava posicionado para o resultado oposto, devolveu numa tarde parte do que tinha ganhado no ano. As exportadoras e as empresas sem dívida resistiram; as domésticas e as endividadas concentraram as perdas. O juro longo subiu de novo, e isso tira o apoio de quem dependia da queda da Selic para crescer
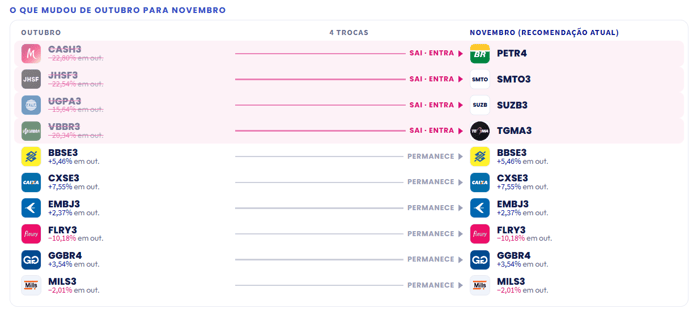
Para onde apontamos. As listas da carteira recomendada de novembro ficam mais defensivas, com 19 trocas em 38 posições. Saem os negócios mais expostos ao juro alto e à economia fraca, como JHSF, Méliuz e Dexco, e entram exportadoras com receita em dólar, como Suzano e São Martinho, e as seguradoras, que ganham com o juro alto sobre o dinheiro que aplicam. O que vigiamos em novembro são os sinais do governo sobre a meta fiscal, o Copom de 3 e 4 de novembro, o orçamento de 2027 e a inflação. No preço das empresas, o dólar pesa nas exportadoras, o petróleo na Petrobras e o juro longo em todas.
Estados Unidos:nas últimas semanas de outubro, investidores começaram a se preparar para um possível “pivot do Fed”, que podemos traduzir como decisões de política monetária menos duras “dovish”. A primeira semana de novembro, quando teremos a reunião do FOMC, será essencial para o mercado confirmar essa tese. Nossa opinião é que existe uma boa possibilidade desse movimento ocorrer, o que seria positivo para ativos de risco, como ações e criptoativos. Porém, além da decisão do FOMC, é necessário que os dados da inflação e do mercado de trabalho contribuam para isso. Apesar dessa possível sinalização, ainda não estamos otimistas com todos os setores americanos. Assim, deveremos ser seletivos nas escolhas. A mudança da narrativa da inflação para a da recessão poderá possibilitar a abertura de oportunidades, mas que devem ser executadas com cautela.
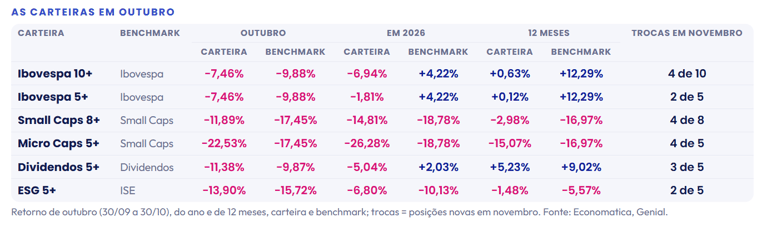
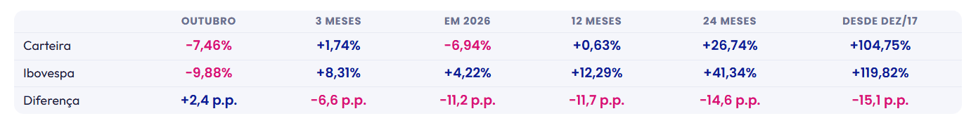
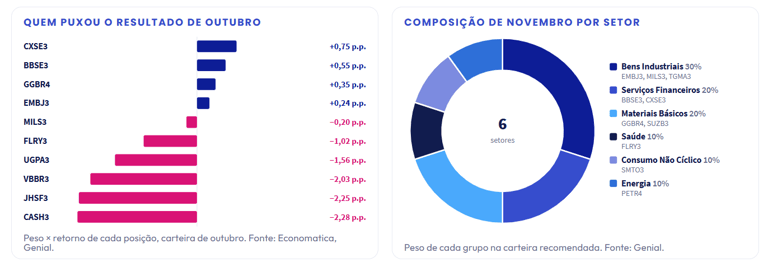
A carteira Ibovespa 10+ apresentou queda de 7,46% no mês de outubro. No mesmo período, o Ibovespa obteve desempenho negativo de 9,88%. No ano de 2026, a carteira acumula queda de 6,94%. Em relação ao mês de outubro, saíram as ações da Ultrapar (UGPA3), JHSF (JHSF3), Méliuz (CASH3) e Vibra Energia (VBBR3). Com inclusão das ações da São Martinho (SMTO3), Suzano (SUZB3), Tegma (TGMA3) e Petrobras (PETR4).
| Papel | P/L | Dividendos | ROE | EV/Ebitda |
|---|---|---|---|---|
| BBSE3 | 9,4x | - | 86,5% | - |
| CXSE3 | 13,1x | - | 28,2% | - |
| EMBJ3 | 20,4x | 3,9% | 11,6% | 13,4x |
| FLRY3 | 13,0x | 7,0% | 17,1% | 5,9x |
| MILS3 | - | - | 18,5% | - |
| SMTO3 | - | - | 1,0% | - |
| GGBR4 | 8,1x | 7,5% | 9,9% | 3,9x |
| SUZB3 | 15,2x | 3,9% | 11,8% | 5,6x |
| TGMA3 | 7,0x | - | - | 4,4x |
| PETR4 | 4,3x | 15,9% | 31,8% | 3,0x |
| Mediana da carteira | 11,2x | 7,0% | 17,1% | 5,0x |
| Ibovespa | 8,2x | 6,5% | 16,7% | 5,1x |
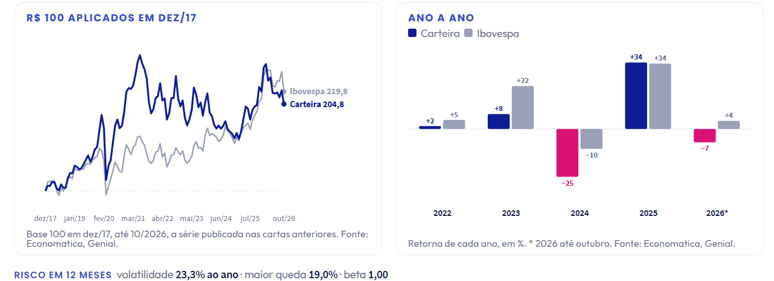
A carteira Ibovespa 5+ apresentou queda de 7,46% no mês de outubro. No mesmo período, o Ibovespa obteve desempenho negativo de 9,88%. No ano de 2026, a carteira acumula queda de 1,81%. Em relação ao mês de outubro, saíram as ações da Vibra Energia (VBBR3) e Metalúrgica Gerdau (GOAU4). Com inclusão das ações da BB Seguridade (BBSE3) e Caixa Seguridade (CXSE3).
| Outubro | 3 meses | Em 2026 | 12 meses | 24 meses | Desde dez/17 | |
|---|---|---|---|---|---|---|
| Carteira | −7,46% | +5,63% | −1,81% | +0,12% | +29,43% | +38,29% |
| Ibovespa | −9,88% | +8,31% | +4,22% | +12,29% | +41,34% | +119,82% |
| Diferença | +2,4 p.p. | −2,7 p.p. | −6,0 p.p. | −12,2 p.p. | −11,9 p.p. | −81,5 p.p. |
A Vibra sai para abrir espaço às seguradoras, mais alinhadas ao juro alto, e a Metalúrgica Gerdau sai com a rentabilidade de doze meses ainda fraca; ela segue na Small Caps 8+. As duas entradas são seguradoras muito rentáveis, com mais caixa que dívida, que ganham com o juro alto sobre o dinheiro que aplicam e pagam dividendo com regularidade.
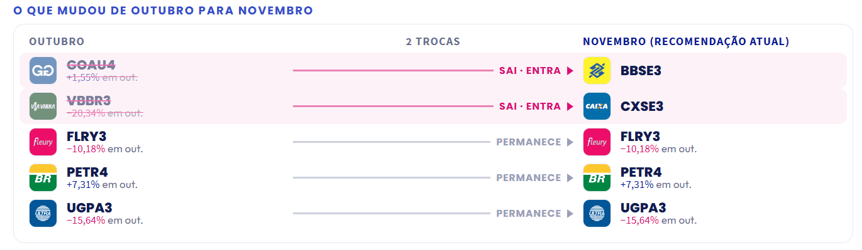
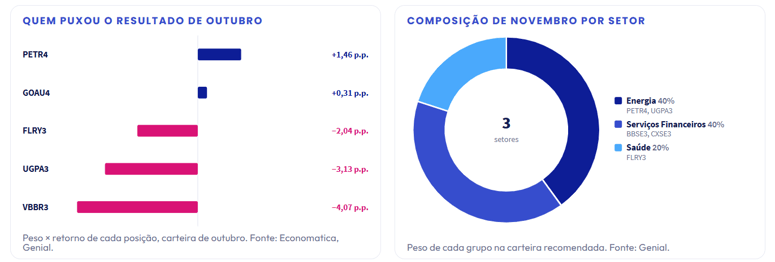
A carteira junta três perfis em cinco nomes. A Petrobras traz a receita em dólar; BB Seguridade e Caixa Seguridade, o ganho com o juro alto; Ultrapar e Fleury, a geração de caixa recorrente. Quatro das cinco empresas também estão na Ibovespa 10+, e a Ultrapar é a que diferencia esta lista. Com cinco nomes, cada posição pesa um quinto da carteira.
A Carteira Ibovespa 5+ é divulgada mensalmente no jornal Valor Econômico e tem por objetivo superar a performance do Ibovespa no longo prazo, onde, por critério de escolha, apenas ações de empresas com volume financeiro médio nos últimos 3 meses superior a R$ 5 milhões e pertencentes ao Ibovespa fazem parte do universo de escolhas.
| Papel | P/L | Dividendos | ROE | EV/Ebitda |
|---|---|---|---|---|
| PETR4 | 4,3x | 15,9% | 31,8% | 3,0x |
| BBSE3 | 9,4x | - | 86,5% | - |
| CXSE3 | 13,1x | - | 28,2% | - |
| UGPA3 | 7,8x | - | 33,3% | 4,6x |
| FLRY3 | 13,0x | 7,0% | 17,1% | 5,9x |
| Mediana da carteira | 9,4x | 11,5% | 31,8% | 4,6x |
| Ibovespa | 8,2x | 6,5% | 16,7% | 5,1x |
A carteira Small Caps 8+ apresentou queda de 11,89% no mês de outubro. No mesmo período, o índice de small caps (SMLL) obteve desempenho negativo de 17,45%. No ano de 2026, a carteira acumula queda de 14,81%. Em relação ao mês de outubro, saíram as ações da JHSF (JHSF3), Méliuz (CASH3), Dexco (DXCO3) e Tupy (TUPY3). Com inclusão das ações da São Martinho (SMTO3), União Pet (AUAU3), IRB(Re) (IRBR3) e Alpargatas (ALPA4).
| Outubro | 3 meses | Em 2026 | 12 meses | 24 meses | Desde dez/17 | |
|---|---|---|---|---|---|---|
| Carteira | −11,89% | −0,12% | −14,81% | −2,98% | +31,15% | +26,52% |
| Small Caps | −17,45% | +3,11% | −18,78% | −16,97% | +11,65% | +12,72% |
| Diferença | +5,6 p.p. | −3,2 p.p. | +4,0 p.p. | +14,0 p.p. | +19,5 p.p. | +13,8 p.p. |
As quatro saídas perderam momento e têm em comum a dependência do juro em queda: JHSF e Méliuz pelo consumo doméstico, Dexco e Tupy pela dívida e por uma virada de resultado que ainda não se completou. Das entradas, a São Martinho traz receita ligada ao dólar, a IRB(Re) ganha com o juro alto sobre as reservas que aplica, a Alpargatas tem vendas relevantes fora do Brasil e caixa quase igual à dívida, e a União Pet começa a capturar as sinergias da fusão.
As small caps foram o recorte mais castigado de outubro, e a carteira troca metade das posições para reduzir a dependência da economia doméstica. Mills, Fleury, Metalúrgica Gerdau e Tegma ficam.
A Carteira Small Caps 8+ tem por objetivo superar a performance do Índice Small (SMLL) no longo prazo, onde, por critério de escolha, apenas ações pertencentes ao Índice de Small Caps e com volume financeiro médio nos últimos 3 meses superior a R$ 3 milhões fazem parte do universo de escolhas.
Lucro em alta, dívida baixa e vendas relevantes fora do Brasil.
A dona da Havaianas lucrou R$ 170 milhões no segundo trimestre, contra R$ 87 milhões um ano antes, com receita de R$ 1,23 bilhão, e soma R$ 701 milhões em doze meses. O retorno sobre patrimônio é de 19,4%, a dívida líquida é de 0,5 vez o Ebitda, e a ação negocia a cerca de 12,5 vezes o lucro. Em dezembro de 2025, devolveu R$ 1,25 por ação aos acionistas em redução de capital. O consumo mais fraco no Brasil é o ponto de atenção.
A exposição ao aço e ao dólar vem pela holding, com desconto maior sobre o patrimônio.
A Metalúrgica Gerdau controla a Gerdau, que tem a maior parte do resultado operacional nos Estados Unidos. No consolidado do terceiro trimestre, divulgado em 26 de outubro, o lucro ajustado foi de R$ 1,52 bilhão e o Ebitda ajustado, de R$ 3,77 bilhões, com a melhor margem desde 2023. A ação negocia a 0,77 vez o valor patrimonial e já aprovou dividendo de R$ 0,16 por ação para quem for acionista em 10 de novembro. A importação de aço no Brasil segue como o principal ponto de atenção.
| Papel | P/L | Dividendos | ROE | EV/Ebitda |
|---|---|---|---|---|
| MILS3 | - | - | 18,5% | - |
| FLRY3 | 13,0x | 7,0% | 17,1% | 5,9x |
| SMTO3 | - | - | 1,0% | - |
| GOAU4 | - | - | - | - |
| TGMA3 | 7,0x | - | - | 4,4x |
| AUAU3 | 10,4x | - | 7,7% | 4,9x |
| IRBR3 | 7,3x | 5,7% | 8,5% | - |
| ALPA4 | 10,3x | - | 18,2% | 6,9x |
| Mediana da carteira | 10,3x | 6,4% | 12,8% | 5,4x |
| Ibovespa | 8,2x | 6,5% | 16,7% | 5,1x |
A carteira Micro Caps 5+ apresentou queda de 22,53% no mês de outubro. No mesmo período, o índice de small caps (SMLL) obteve desempenho negativo de 17,45%. No ano de 2026, a carteira acumula queda de 26,28%. Em relação ao mês de outubro, saíram as ações da Taurus Armas (TASA4), Technos (TECN3), Méliuz (CASH3) e Tupy (TUPY3). Com inclusão das ações da Westwing (WEST3), Azevedo & Travassos (AZEV3), Terra Santa (LAND3) e Tegma (TGMA3).
| Outubro | 3 meses | Em 2026 | 12 meses | 24 meses | Desde dez/17 | |
|---|---|---|---|---|---|---|
| Carteira | −22,53% | −4,67% | −26,28% | −15,07% | +29,08% | +179,26% |
| Small Caps | −17,45% | +3,11% | −18,78% | −16,97% | +11,65% | +12,72% |
| Diferença | −5,1 p.p. | −7,8 p.p. | −7,5 p.p. | +1,9 p.p. | +17,4 p.p. | +166,5 p.p. |
É a carteira que mais muda no mês, com quatro trocas em cinco posições, e só o Grupo Multi fica. As quatro saídas perderam momento. Das entradas, a Tegma traz rentabilidade alta e dividendo, e as outras três entram pela leitura de momento, com fundamento ainda fraco, que dizemos com todas as letras: Westwing, Azevedo & Travassos e Terra Santa tiveram prejuízo em doze meses. Em comum, nenhuma das três depende de crédito para o consumidor, e duas têm ativos reais, terra e contratos de obra, que sustentam o patrimônio.
Esta é a carteira de maior risco individual da série. Com cinco nomes pequenos, cada posição pesa um quinto, e quem a carrega precisa aceitar oscilação maior que a do índice.
A Carteira Micro Caps 5+ tem por objetivo superar a performance do Índice Small (SMLL) no longo prazo, onde, por critério de escolha, apenas ações de empresas cujo valor de mercado é de até R$ 2 bilhões e com volume financeiro médio nos últimos 3 meses superior a R$ 1 milhão fazem parte do universo de escolhas.
Volta ao lucro com receita em alta e uma carteira de obras contratadas de R$ 3,6 bilhões.
| Papel | P/L | Dividendos | ROE | EV/Ebitda |
|---|---|---|---|---|
| MLAS3 | 5,8x | - | 8,3% | 3,6x |
| WEST3 | - | - | - | - |
| AZEV3 | - | - | - | - |
| LAND3 | - | - | - | - |
| TGMA3 | 7,0x | - | - | 4,4x |
| Mediana da carteira | 6,4x | - | 8,3% | 4,0x |
| Ibovespa | 8,2x | 6,5% | 16,7% | 5,1x |
A carteira Dividendos 5+ apresentou queda de 11,38% no mês de outubro. No mesmo período, o Índice Dividendos (IDIV) obteve desempenho negativo de 9,87%. No ano de 2026, a carteira acumula queda de 5,04%. Em relação ao mês de outubro, saíram as ações da Vibra Energia (VBBR3), JHSF (JHSF3) e Itaú Unibanco (ITUB3). Com inclusão das ações da BB Seguridade (BBSE3), Caixa Seguridade (CXSE3) e Bradsaúde (SAUD3).
| Outubro | 3 meses | Em 2026 | 12 meses | 24 meses | Desde dez/17 | |
|---|---|---|---|---|---|---|
| Carteira | −11,38% | +0,88% | −5,04% | +5,23% | +60,88% | +137,65% |
| Dividendos | −9,87% | +5,81% | +2,03% | +9,02% | +37,45% | +187,67% |
| Diferença | −1,5 p.p. | −4,9 p.p. | −7,1 p.p. | −3,8 p.p. | +23,4 p.p. | −50,0 p.p. |
As três saídas perderam momento. A JHSF é a mais exposta ao juro alto, a Vibra depende do consumo interno, e o Itaú sai sem piora de resultado. Com o juro alto, a lista passa a privilegiar quem paga proventos com o caixa do próprio negócio e tem pouca ou nenhuma dívida: as duas seguradoras estão entre as maiores pagadoras da bolsa, e a Caixa Seguridade e a Bradsaúde já têm o próximo provento aprovado.
As cinco empresas fazem parte do IDIV. A Petrobras fica como a maior geradora de caixa da lista, e a Fleury segue como o provento recorrente de uma empresa com dívida controlada.
A Carteira Dividendos 5+ tem por objetivo superar a performance do Índice Dividendos (IDIV) no longo prazo, onde, por critério de escolha, apenas ações de empresas com volume financeiro médio nos últimos 3 meses superior a R$ 10 milhões e pertencentes ao Índice de Dividendos (IDIV) fazem parte do universo de seleção.
| Papel | P/L | Dividendos | ROE | EV/Ebitda |
|---|---|---|---|---|
| PETR4 | 4,3x | 15,9% | 31,8% | 3,0x |
| BBSE3 | 9,4x | - | 86,5% | - |
| CXSE3 | 13,1x | - | 28,2% | - |
| SAUD3 | 7,9x | - | 21,9% | - |
| FLRY3 | 13,0x | 7,0% | 17,1% | 5,9x |
| Mediana da carteira | 9,4x | 11,5% | 28,2% | 4,5x |
| Ibovespa | 8,2x | 6,5% | 16,7% | 5,1x |
A carteira ESG 5+ apresentou queda de 13,90% no mês de outubro. No mesmo período, o Índice de Sustentabilidade (ISE) obteve desempenho negativo de 15,72%. No ano de 2026, a carteira acumula queda de 6,80%. Em relação ao mês de outubro, saíram as ações da Vibra Energia (VBBR3) e Dexco (DXCO3). Com inclusão das ações da WEG (WEGE3) e Tegma (TGMA3).
A Vibra e a Dexco perderam momento: a Vibra depende do consumo interno, e a Dexco segue com o lucro negativo e a dívida acima de duas vezes e meia o Ebitda. A WEG entra como exportadora de bens de capital, com receita em dólar e mais caixa que dívida, e a Tegma traz dividendo e dívida quase zero. A carteira mantém a Ultrapar, a Fleury e a Mills.
O índice de sustentabilidade é bem menor que o Ibovespa, o que limita as alternativas da carteira, e três das cinco empresas também estão na Ibovespa 10+.
A Carteira ESG 5+ tem por objetivo superar a performance do Índice de Sustentabilidade (ISE) no longo prazo, onde, por critério de escolha, apenas ações de empresas com volume financeiro médio nos últimos 3 meses superior a R$ 10 milhões e pertencentes ao Índice de Sustentabilidade (ISE) fazem parte do universo de seleção.

Data base da informação: 02/2022. Rentabilidade passada não apresenta garantia de rentabilidade futura. A rentabilidade divulgada já é líquida da taxa de administração, mas não é líquida de impostos (IR e IOF), exceto para os Fundos de Debêntures Incentivadas. Leia sempre o prospecto e o regulamento antes de investir. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito - FGC. Para a avaliação da performance de um fundo de investimento, é recomendável a análise de, no mínimo, 12 (doze) meses.